- 搜索
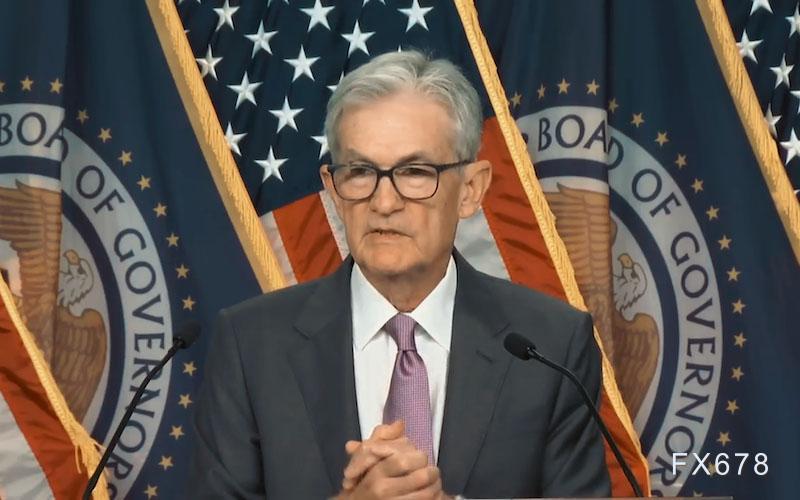
2025年12月10日,好意思联储晓谕将联邦基金利率下调25个基点,这是其运动第三次实行降息操作。
这次方案流程因政府停摆遇到症结进攻——好意思国劳工统计局(BLS)被迫废弃相聚10月中枢经济数据,导致战术制定者堕入“盲目方案”的窘境。
然而好意思联储的方案握住受到质疑,在停摆之间就早已暴露。
菲利普斯弧线的失效,让好意思联储失去了紧迫战术制定的中枢表面抓手。
传统经济学表面以为,空闲率高代表工东谈主的工资溢价智力低,工资涨不动,会裁减通胀水平,反之空闲率低,工资高潮快,企业会将成本转嫁给滥用者,总之空闲率涨好意思联储本就不错平直降息而无谓惦念物价,然而跟着办事分娩率的教悔,这个端正在暗暗调动,好意思联储运行两端为难。
2020年好意思联储完成的战术框架全面审查肃穆证据,空闲率与通胀率之间的传统负关系关系已严重断裂,这使好意思国空闲率统共高,然而通胀也侍从走高。
这一论断并非短暂形成:早在20世纪90年代,格林斯潘就曾质疑分娩率教悔弱化了两者关联;2019年鲍威尔更直言这种关联性“已弱到近乎渺防范跳”,副主席克拉里达也承认短期物价菲利普斯弧线“彰着扁平化”。
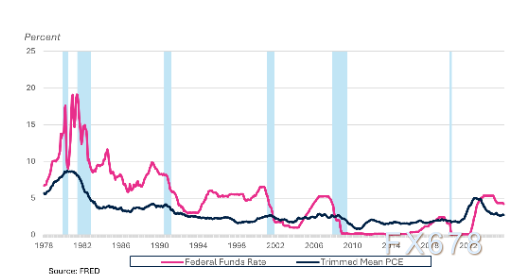
由于好意思联储制定的利率走势和通胀数据是高度关系的,高通胀等与高利率,于是通过两图可能已看出,通胀和空闲数据关系性运行逐渐隐匿。
关系性隐匿可动力于分派失衡同期战术加重贫富差距
不同业业,不同阶级的东谈主对降息等刺激的体感是透顶不相同的,在高景气行业,全体社会空闲率再高,行业用工亦然供不应求,同期工资也会高潮。
类似好意思联储战术对社会不对等的加重作用,已形成耐久且固化的趋势。
高利率战术通过多重旅途压制办事阶级利益:一方面平直胁制经济活动,导致企业扩产意愿下落,工资增长停滞,办事收入占比自20世纪70年代早期赓续下滑,1990年后下落速率进一步加速;
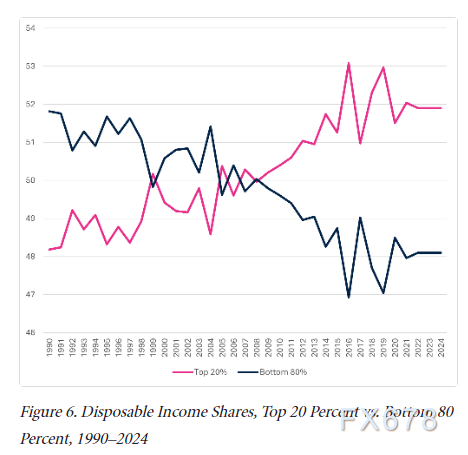
另一方面推动收入向本钱端飘浮,高财巨室庭通过利息收入与财富升值扩大上风,闭幕2024年,顶层20%家庭已掌持向上50%的可利用收入。
而低薪群体需要更低的空闲率才能完了体面工资增长,这种差距被好意思联储战术赓续放大,同期高利率还胁制了住房建立,加重了民生领域的资源分派失衡。
这也便是好意思联储看数据下菜单最终全体分派不均。
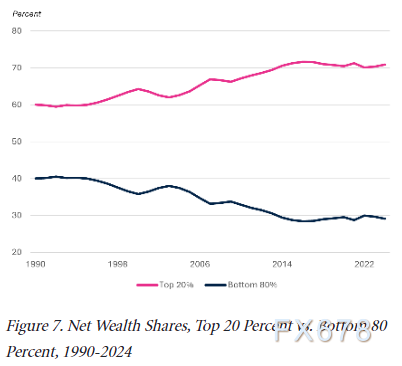
利率方案的政事本色无法袒护,其本色是利益再分派的政事流程。
货币战术通过调理服务、财富价钱和收入分派,自然具备政事闭幕:降息虽短期刺激经济,但会推高金融财富价钱,使财富持有者平直获益——数据夸耀顶层10%家庭孝敬了50%的滥用,成为战术最大受益者;
而加息则压制工资增长、加重债务职守,对中低收入群体形成平直冲击。
这种“劫贫济富”的效应,让每一次利率调养齐成为利益博弈的闭幕,马特·克莱因等经济学家均指出,2025年降息在通胀高于标的时实行,本色是政事身分压倒了经济感性。
有财富的东谈主群受益,但同期泡沫与债务出双重隐患
现时金融商场的风险正处于历史级积存景况,系统性危机的隐患全面露出。
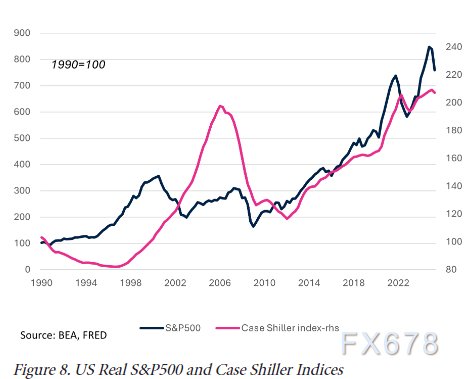
科技股商场,尤其是与东谈主工智能关系的“七大科技巨头”股票,已形成前所未有的估值泡沫,界限堪比2000年互联网泡沫本领。
这关于顶层20%的东谈主来说,降息利好股票房产,是实打实的利好推动其增多滥用,空闲率升高也不影响他们增多滥用,通胀也不会下来,然而近期由于好意思国股市和楼市的集体回调,导致这20%的群体直接纳到影响,这也进一步施展了为何非农公布的滥用数据低于预期,近期在股票地产回调阶段公布的空闲率和通胀数据夸耀空闲率络续爬升,同期通胀水平大幅回落至2.7%,这可能便是本钱商场削弱带来的20%顶层东谈主群减少滥用所致
更严峻的是,复旧泡沫的企业融资时势与2007年金融危机前的房地产泡沫高度相似,类似数据中心关系的遍及债务失约风险,以及已浸透至金融机构与退休储蓄领域的数字货币欺骗问题,风险敞口已远超以往。
2008年好意思联储曾动用29万亿好意思元救援全球金融体系,而现时的风险复杂进程更甚从前。
(20%精英滥用占比趋势图)
好意思联储平稳性遇到挑战
商场遍及以为好意思联储的平稳性成心于适度通胀,于是好意思联储的平稳性收到质疑当然推高了通胀。
政事压力身分赓续发酵,成为影响方案的紧迫变量,特朗普总统对好意思联储的公开月旦从未停歇,即便这次降息顺应其战术诉求,仍训斥降息幅度不及,白宫国度经济委员会主任哈赛特更公开声称好意思联储有饱和空间进一步降息。
这种赓续施压激发外界对央行平稳性的普通担忧,而方案中的投票不合更突显政事影响——12名委员中有3东谈主投下反对票,其中特朗普任命的理事斯蒂芬·米兰明确主义应降息50个基点,被商场解读为带有政事考量的态度,这亦然2019年以来反对票最多的一次会议。
同期商场对好意思联储战术的反应呈现南北极分化,尽管降息闭幕顺应遍及预期,但展望商场的数据夸耀,公众与本钱对方案的宥恕度已达到新高度——仅2025年9月会议关系的赌注金额就高达3亿好意思元,12月会议闭幕后,更有大宗资金在赌注结算中汇注换手。
这一神色既反应出商场对战术走向的高度敏锐,也突显了好意思联储方案对全球本钱流动的症结影响。
结构谬误:利益代表失衡的搞定困局
好意思联储的方案架构存在权臣的代表性偏差,成为战术偏向本钱的轨制根源。
理事会成员与地区联储行长主要来自金融商场从业者、经济学界与商界,透顶缺失办事者、低收入群体、租房者及民生服务机构的代表。
这种组成使其战术自然向金融本钱歪斜,形成“调养华尔街利益、冷漠主街需求”的倾向——2008年后仅重启金融体系而未推动根蒂改良,2025年又在金融泡沫加重时选拔降息,均印证了这一结构性问题,导致战术无法反应开阔专家的中枢利益诉求。
败落预警:服务数据开释危急信号
近期公布的经济数据,进一步强化了败落行将到来的预期。
2025年12月好意思联储会议后,BLS发布的服务数据夸耀商场已出现彰着恶化迹象:空闲东谈主数赓续增多,空闲率环比上升,非自发兼员使命者数目权臣增多。
这些运筹帷幄与历史上败落前夜的特征高度吻合,阿谀利率周期端正与金融风险近况,预示着经济败落已干与倒计时阶段,商场需作念好叮嘱冲击的准备。
历史时势与经济影响
历史上的数据夸耀加息必伴败落的铁律,利率周期与经济败落呈现出明确且稳妥的历史端正,本轮加息周期闭幕后,经济败落也正在路上。
曩昔45年的经济数据夸耀,联邦基金利率峰值与空闲率谷底长期同步出现,形成“低空闲→加息→败落”的固定轮回。
在11次加息周期中,共激发9次败落——仅1984年和1994年因处于“无服务复苏期”,初度加息未立即触发败落,但后续追加加息后仍未能幸免经济下滑。
这一端正揭示欧洲杯体育,现时好意思联储的降息操作,本色上是对前期加息周期激发败落压力的被迫叮嘱。