- 搜索

10月22日晚间,梅花生物(600873.SH)发布跨境收购业务最新进展公告,通知近期已完成对并购观念的钞票评估,据最新评估物化披露,适度 2025年 6 月 30 日,协和发酵食物氨基酸、医药氨基酸及母乳低聚糖(HMO)业务所触及的模拟归并鼓舞一谈权力价值评估值为16.26 亿元,对比此前细目的 8.33 亿元来往对价,该笔并购具备较高性价比。同期,该来往展望将为梅花生物 2025 年度带来约 7.8 亿元交易外收入,径直增厚当期利润。
并购带来的战术价值远超短期财务收益,梅花生物的氨基酸产物线获取了进一步完善,告捷切入HMO这一高后劲限度,并向高附加值的医药级氨基酸市集蔓延,突破了此前以食物和饲料添加剂为主的业务结构,造成了多品类协同发展的状貌。通过这次来往,公司还新增了泰国、北好意思等地的出产筹商实体,填补了在这些要道市集的布局空缺,寰球化运营网络获取权贵强化,为升迁寰球市集竞争力奠定了坚实基础。
现时氨基酸市集正处于景气度阶段性回落的调养周期,行业举座盈利空间受到挤压,这次收购为公司事迹提供了更强的细目性,也为将来产能投放与时刻研发留出了饱和的资金空间。
据财务数据披露,2023至2024年受行业周期波动影响,交易收入略有下滑,但跟着并购效应渐渐开释,机构预测2025年梅花生物净利润将回升至33.68亿元,同比增长22.9%。同期,公司盈利智商保合手肃穆,近三年毛利率结识在18%-19%区间,2025年股息收益率展望可达6.8%,展现出致密的收益后劲。
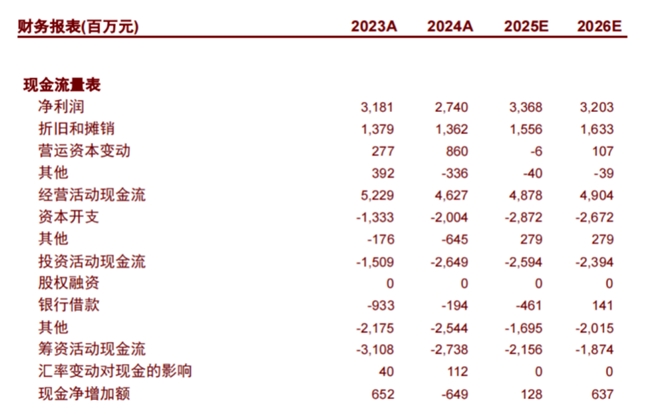
梅花生物现时股价对应2025年市盈率为8.9倍,低于行业平均水平,让公司具备了一定的估值上风。机构看护“跑赢行业”评级,目的价为13.70元,较最新收盘价10.67元存在较大的上行空间。梅花生物的净钞票收益率发扬亮眼,2025年展望可达21.9%,展现出其在行业内较强的盈利物化和玄虚竞争力。
从长期来看,梅花生物的寰球化战术布局正渐渐落地告成。这次并购不仅是一次告捷的钞票收购看成,更是公司转型升级的紧迫机会。跟着高附加值产物的投产放量与外洋市集的合手续拓展,将助力企业突破行业周期戒指,为事迹增长注入新的可能,并朝着“天下级生物智造企业”的目的加快前进。